Domain immobilie-von-privat.de kaufen?
Wir ziehen mit dem Projekt
immobilie-von-privat.de um.
Sind Sie am Kauf der Domain
immobilie-von-privat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilie-von-privat.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Finanzierungs- und Zahlungsfehler beim Immobilienkauf, Ratgeber von Peter BurkTeure Fehler beim Immobilienkauf vermeiden Das Eigenheim ist für viele Menschen ein Traum, doch beim Immobilienkauf können so viele Fehler passieren, dass der Traum schnell zum Albtraum wird. Haus oder Wohnung, gebraucht oder neu, vom privaten oder gewerblichen Anbieter – das sind nur einige der Herausforderungen beim Immobilienkauf, vor denen Kaufinteressierte stehen. Spätestens wenn es um Finanzierung und Zahlung geht, wird es ernst, wo doch jede Kaufvariante unterschiedlich gehandhabt wird. Das birgt hohe Risiken für teure Fehler. Peter Burk, Immobilienexperte mit langjähriger Erfahrung, kennt sie alle und hat die 102 häufigsten Fallstricke identifiziert. Mit diesem Buch hilft er Ihnen, sie souverän zu umgehen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilie Kirche, Fachbücher von Sven Bienert, Johann Weiss, Marius S. DürrDas Fachbuch "Immobilie Kirche" von Marius bietet eine umfassende Analyse der Umnutzungsstrategien von Kirchengebäuden. Es beleuchtet die Wechselwirkungen zwischen Architektur, Baukultur, Quartier und Ökonomie und bietet somit einen interdisziplinären Ansatz zur Betrachtung dieser besonderen Immobilien. Mit einem klaren Fokus auf die Themen Philosophie und Religion wird das Buch sowohl für Fachleute als auch für Interessierte an Architektur und Stadtentwicklung von Bedeutung sein. Der kartonierte Einband und die 273 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Die erste Auflage, veröffentlicht im Jahr 2025, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Umnutzung von Kirchen verbunden sind. Dieses Buch ist nicht nur ein Beitrag zur Architekturtheorie, sondern auch eine Reflexion über den kulturellen und sozialen Wert von Kirchen im urbanen Raum.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
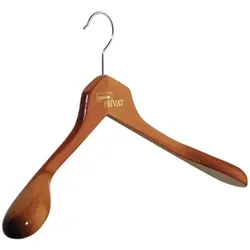
UNION Kleiderbügel PRIVAT 45 von pieperconceptDer Kleiderbügel PRIVAT ist aus Buche, mit oder ohne rutschfestem Hosensteg und einem silberfarbigem Haken. Der Bügel hat einen silberfarbenen Aufdruck. Maße: 45 cm lang Der Name pieperconcept steht seit Jahren für ausgesprochen hochwertiges Design. Renommierte Designer gepaart mit der Leidenschaft zur perfekten Produktion von pieperconcept bringen Jahr für Jahr außergewöhnliche Produkte auf den Markt. Die Produkte zeichnen sich durch die kreative Idee aus. In unserem Onlineshop finden Sie das gesamte Sortiment aus dem Hause pieperconcept bzw. dem Kleiderbügelhersteller Neue Union. Sollten Sie einen Artikel dennoch nicht finden, zögern Sie nicht und nehmen Sie bitte mit uns Kontakt auf. Wir helfen gerne weiter. Unser Sortiment umfasst Kleiderbügel, Garderobenbügel, Garderoben, Wandhaken, Kleinmöbel und Hosenbügler bzw. Stumme Diener. Sie finden in uns auch den Partner für die Objekteinrichtung, denn wir sind in der Lage auch größere Mengen zu liefern. Bitte sprechen Sie uns an.22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **

Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
KI-Anwendungen für Immobilienmakler, Fachbücher von Santino GieseDas Fachbuch "KI-Anwendungen für Immobilienmakler" von Santino Giese bietet eine umfassende Einführung in die Nutzung von Künstlicher Intelligenz (KI) speziell für Maklerbüros. Es beleuchtet verschiedene Einsatzmöglichkeiten, die von der Optimierung von CRM-Systemen über die Texterstellung bis hin zur Bild- und Videoerstellung reichen. Anhand praxisnaher Beispiele zeigt der Autor, wie Routineaufgaben effizienter gestaltet werden können, um Zeit und Kosten zu sparen. Zudem werden Strategien zur effektiven Datensammlung und -analyse vorgestellt, die es Makler:innen ermöglichen, auch ohne tiefgehende IT-Kenntnisse von den Vorteilen der KI zu profitieren. Das Buch ist eine wertvolle Ressource für alle, die ihre Arbeitsabläufe modernisieren und optimieren möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten- und Vertragsfallen beim Immobilienkauf, Ratgeber von Peter BurkDer Ratgeber "Kosten- und Vertragsfallen beim Immobilienkauf" bietet umfassende Informationen für Bauherren und Käufer von neuen sowie gebrauchten Immobilien. Dieses Standardwerk ist darauf ausgelegt, potenzielle Kostenrisiken und Vertragsprobleme zu identifizieren und zu vermeiden. Mit 80 Checkblättern zur Analyse von Kosten und 65 Checkblättern zur Aufdeckung von Vertragsfallen ermöglicht es den Leserinnen und Lesern, sich gezielt auf den Immobilienkauf vorzubereiten. Die Neuauflage enthält zudem wertvolle Hinweise zur Bewertung von Wertgutachten, was die Entscheidungsfindung weiter unterstützt. Angesichts der häufigen Herausforderungen, die beim Hausbau oder Immobilienkauf auftreten, ist dieser Ratgeber eine unverzichtbare Hilfe, um versteckte Kosten und unklare Vertragsregelungen zu erkennen und zu vermeiden. Er richtet sich an alle, die eine solide Grundlage für ihre Immobilienfinanzierung und -verträge schaffen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierungs- und Zahlungsfehler beim Immobilienkauf, Ratgeber von Peter BurkTeure Fehler beim Immobilienkauf vermeiden Das Eigenheim ist für viele Menschen ein Traum, doch beim Immobilienkauf können so viele Fehler passieren, dass der Traum schnell zum Albtraum wird. Haus oder Wohnung, gebraucht oder neu, vom privaten oder gewerblichen Anbieter – das sind nur einige der Herausforderungen beim Immobilienkauf, vor denen Kaufinteressierte stehen. Spätestens wenn es um Finanzierung und Zahlung geht, wird es ernst, wo doch jede Kaufvariante unterschiedlich gehandhabt wird. Das birgt hohe Risiken für teure Fehler. Peter Burk, Immobilienexperte mit langjähriger Erfahrung, kennt sie alle und hat die 102 häufigsten Fallstricke identifiziert. Mit diesem Buch hilft er Ihnen, sie souverän zu umgehen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Immobilie Kirche, Fachbücher von Sven Bienert, Johann Weiss, Marius S. DürrDas Fachbuch "Immobilie Kirche" von Marius bietet eine umfassende Analyse der Umnutzungsstrategien von Kirchengebäuden. Es beleuchtet die Wechselwirkungen zwischen Architektur, Baukultur, Quartier und Ökonomie und bietet somit einen interdisziplinären Ansatz zur Betrachtung dieser besonderen Immobilien. Mit einem klaren Fokus auf die Themen Philosophie und Religion wird das Buch sowohl für Fachleute als auch für Interessierte an Architektur und Stadtentwicklung von Bedeutung sein. Der kartonierte Einband und die 273 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Die erste Auflage, veröffentlicht im Jahr 2025, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Umnutzung von Kirchen verbunden sind. Dieses Buch ist nicht nur ein Beitrag zur Architekturtheorie, sondern auch eine Reflexion über den kulturellen und sozialen Wert von Kirchen im urbanen Raum.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UNION Kleiderbügel PRIVAT 45 von pieperconceptDer Kleiderbügel PRIVAT ist aus Buche, mit oder ohne rutschfestem Hosensteg und einem silberfarbigem Haken. Der Bügel hat einen silberfarbenen Aufdruck. Maße: 45 cm lang Der Name pieperconcept steht seit Jahren für ausgesprochen hochwertiges Design. Renommierte Designer gepaart mit der Leidenschaft zur perfekten Produktion von pieperconcept bringen Jahr für Jahr außergewöhnliche Produkte auf den Markt. Die Produkte zeichnen sich durch die kreative Idee aus. In unserem Onlineshop finden Sie das gesamte Sortiment aus dem Hause pieperconcept bzw. dem Kleiderbügelhersteller Neue Union. Sollten Sie einen Artikel dennoch nicht finden, zögern Sie nicht und nehmen Sie bitte mit uns Kontakt auf. Wir helfen gerne weiter. Unser Sortiment umfasst Kleiderbügel, Garderobenbügel, Garderoben, Wandhaken, Kleinmöbel und Hosenbügler bzw. Stumme Diener. Sie finden in uns auch den Partner für die Objekteinrichtung, denn wir sind in der Lage auch größere Mengen zu liefern. Bitte sprechen Sie uns an.22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.